【資産1億円達成】貯金100万未満の会社員が資産を増やすまでの推移と保有銘柄・FIRE戦略
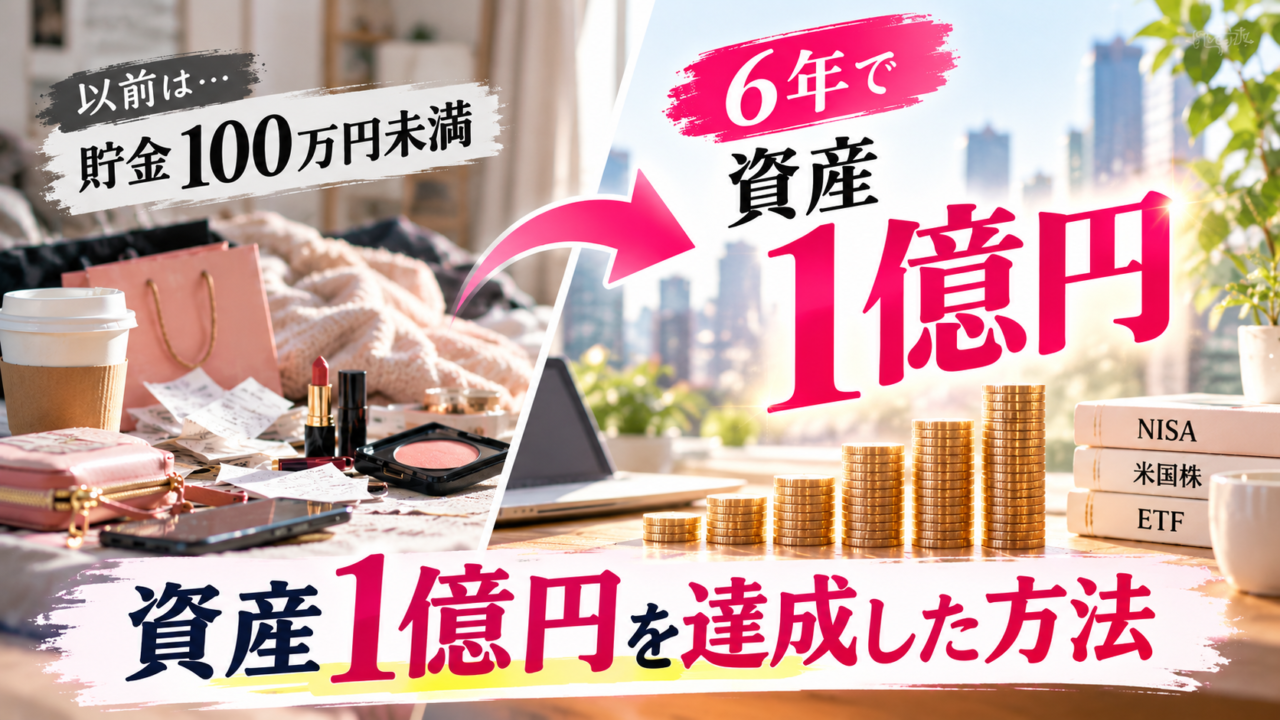
「資産1億円なんて、一部の特別な人や資産家だけの話でしょ?」
そう思っていませんか?かつての私も全く同じように考えていました。
当時の私は貯金100万円未満の元浪費家。毎月のお給料が入っては飲み会や洋服、コスメに使い込み、ボーナスが入ってもクレジットカードの支払いで全額消えていくような典型的な「お金が貯まらない会社員」でした。
しかし、そこから投資と節約、副業を本気で取り組み、2026年8月についに「個人資産1億円」を達成することができました。相続などの棚ぼたは一切なく、夫婦合算でもない、純粋な私個人の資産です。
この記事でわかること
- 貯金100万未満から1億円達成までの年別資産推移
- ただの会社員が資産を激増させた「3つの原動力(投資・入金力・副業)」
- 1億円達成時のリアルなポートフォリオ・保有銘柄
- 資産1億円を達成して感じたリアルな心境の変化
- 2027年からのサイドFIREに向けた毎月分配型ETF戦略
【年別推移】貯金100万円未満から1億円達成までの道のり
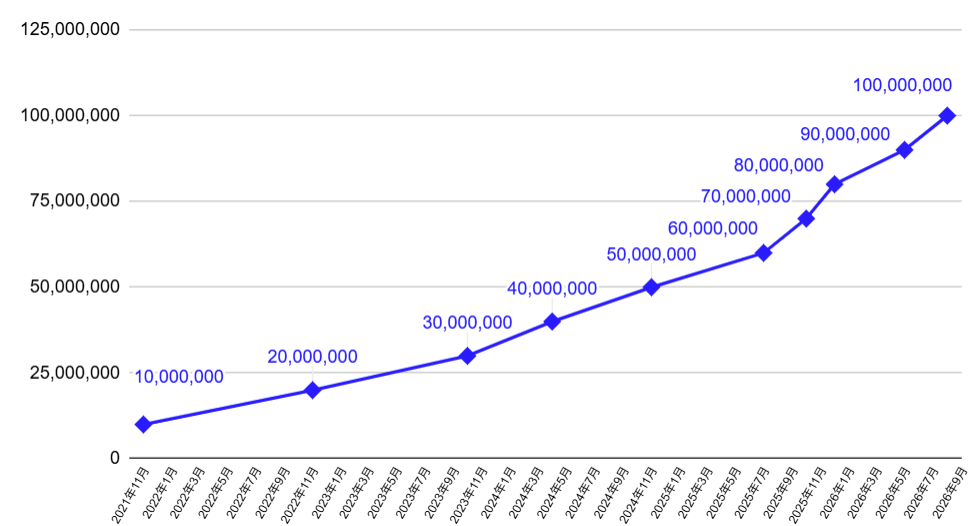
まずは、私が投資を本格的にスタートしてから資産1億円に到達するまでの資産推移をご紹介します。
資産推移タイムライン(2020年〜2026年)
- 2020年以前:貯金100万円未満(元浪費家、ボーナス払い依存)
- 2020年:コロナ禍をきっかけに投資スタート・転職・副業開始
- 2021年11月:資産1,000万円達成
- 2022年11月:資産2,000万円達成
- 2023年10月:資産3,000万円達成
- 2024年4月:資産4,000万円達成
- 2024年11月:資産5,000万円達成
- 2025年:一気に6,000万〜8,000万円へ急増
- 2026年5月:資産9,000万円達成
- 2026年8月:資産1億円達成!
ご覧の通り、資産形成のスピードは後半に行くにつれて急加速していきました。いわゆる「複利の雪だるま効果」です。
・1億円達成までの資産の推移
元浪費家が資産1億円をつくれた「3つのステップ」と背景
1. 負の感情(パワハラ環境)を強力な原動力に変えた
投資を本格化させた2020年、私は転職をしました。給与は上がったものの、配属先はパワハラが日常茶飯事の地獄のようなチームだったのです。毎日泣きながら仕事をする中で、強い危機感が生まれました。
「なぜお金を得るためにここまで嫌な思いをしなければいけないのか?お金さえあれば、仕事も働く人も自分で選べるのに…!」
この「何としても抜け出したい」という負の強い感情が、投資や副業に全力投入する最高のエンジンとなりました。
2. コロナ禍での生活変化と「リベ大」との出会い
ステイホームにより外出が制限されたことで、浪費が強制リセットされました。そしてYouTubeで「リベ大(両学長)」の動画に出会い、「投資=借金・危険」という偏見が覆されたのです。
正しいお金の知識を得たことで、つみたてNISAでのS&P500インデックス投資や、ビギナーズラックを活かした個別株投資をスタートさせました。
3. 入金力の最大化(転職×副業×徹底節約)
資産形成で最も重要と言っても過言ではないのが「入金力」です。私は以下の3つを組み合わせて入金力を限界まで引き上げました。
- 本業の給与アップ:転職によりベースの収入を確保
- 副業の徹底挑戦:せどり、Note販売、SNS運用、ブログ、Webライターなど手当たり次第挑戦
- 節約とボーナスの全額投入:生活費以外は徹底的に削り、ボーナスや副業収入をフル投入(最大月50万円入金)
資産1億円達成を支えた市場環境と銘柄・為替の追い風
私の努力だけでなく、2020年〜2026年の相場環境も大きな追い風となりました。
アセット別の株価・価格上昇率
- 日経平均株価:2020年の底値から2026年8月高値までで約4倍
- ビットコイン(暗号資産):2020年の安値から2025年最高値の比較で約27倍
- S&P500:2020年の底値から2026年高値までで約2.8倍
また、為替も2020年の1ドル=103円から2026年には一時156円まで円安が進みました。米国株を高配当ETF(HDV、SPYD、VYM)やFANG+銘柄でドル建て保有していたため、「株価上昇×円安ブースト」がダブルで効いた形です。
【公開】資産1億円時のポートフォリオと現金比率
「資産1億円を持っている人はどのような比率で資産を保有しているのか?」気になる方向けに、実際の資産配分を公開します。
資産1億円の内訳
- 現金:わずか 50万円(全体の約0.5%)
- 投資資産:9,950万円(全体の約99.5%)
※iDeCo・暗号資産を除く投資比率は「投資信託(NISA含む)60%」「個別株・ETF 40%」の構成です。
私は投資を開始した2020年から一貫して「フルインベストメント(現金比率を極限まで下げる)」の姿勢を貫いてきました。生活防衛資金以外のほぼ全額を市場に晒し続けたことが、このスピード達成につながっています。
2. コロナ禍での生活変化と「FIREバイブル」との出会い
ステイホームにより外出が制限されたことで浪費が強制リセットされた私は、0.1秒でも早く「働かない人生」を実現する方法を模索し始めました。
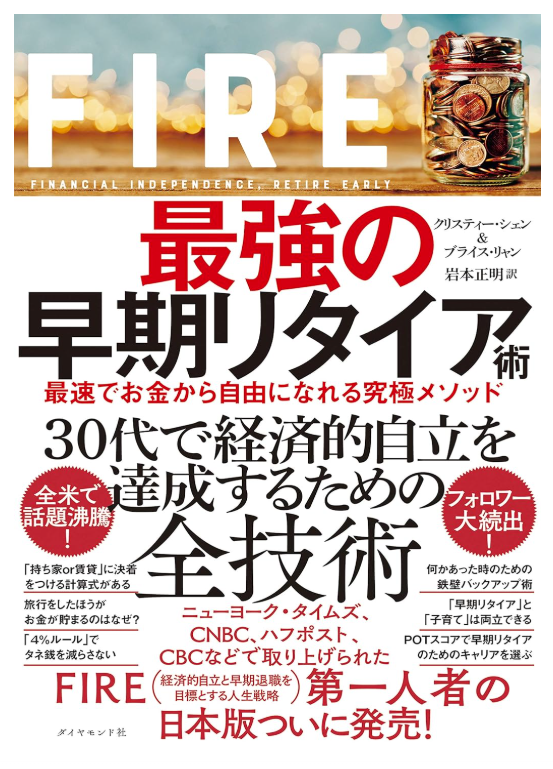
そこで出会ったのが、全米で話題となり10万部を突破した話題のベストセラー『FIRE(早期リタイア)』の実践書です。
「株価の暴落にも対応できる鉄壁メソッド」や「若くして経済的自立を達成するための全技術」を学び、投資=危険という偏見が一気に払拭されました。正しいお金の知識を得たことで、つみたてNISAでのS&P500インデックス投資や個別株投資に自信を持って踏み出すことができたのです。
🔥 早期リタイアを本気で目指すなら絶対に読むべきバイブル
「1秒でも早く会社を辞めたい」「暴落に強い鉄壁のポートフォリオを作りたい」という方へ。全米で大反響を呼び、大手TV番組でも紹介されたFIRE第一人者のノウハウが詰まったベストセラー本です。
👉 Amazonでベストセラー『FIRE達成の全技術』をチェックする
資産1億円(富裕層)になって実感したリアルな感情と生活の変化
野村総合研究所の定義では、野村アセットなどで「純金融資産保有額1億円以上」は全世帯のわずか約3%(富裕層)にあたります。
1. 圧倒的な「安動感」と自己肯定感の向上
1億円という資産があることで、「数年間働かなくても路頭に迷わない」という絶対的な安心感が手に入りました。また、自分の力で努力して上位3%に入れたという事実が、揺るぎない自信と誇りにつながりました。
2. 物欲が「完全に消失」した
不思議なことに、1億円に到達すると「家も車もいつでもキャッシュで買える」という状態になるため、逆に物欲が消え去りました。見栄を張る必要性を感じなくなったのは大きな発見です。
3. 生活水準は1円も上げていない
資産1億円になっても、普段の生活は質素そのものです。
- スーパーでは値引きシール(割引)が貼られるのを待つ
- 外出時はマイボトル(水筒)を持参し、自販機やカフェで飲み物を買わない
- 無駄な固定費・変動費は買わない
淡々と流れていく穏やかでシンプルな日常こそが、私にとって一番心地よい生活です。
今後の目標:2026年末に退職し2027年からサイドFIREへ
2026年8月に1億円を達成しましたが、ここで資産形成が終わるわけではありません。
私は2026年12月末で会社員を退職し、2027年から「サイドFIRE(完全無職ではなく、好きな仕事を適度に行うスタイル)」へ移行します。
サイドFIREに向けたポートフォリオ再構築戦略
これまでは「資産を爆発的に増やすキャピタルゲイン重視」の運用でしたが、今後は「生活の安定と不労所得」を目的とした高配当・毎月分配型戦略へシフトしています。
- 毎月分配型米国ETFの拡充:HDV、JEPQなど
- 毎月分配型投資信託の追加:インベスコ 世界厳選株式オープンなど
円安環境を活かし、ドル建てで毎月安定した配当金を得ることで、労働収入に依存しない安心感のあるサイドFIRE生活を実現していきます。
まとめ:貯金ゼロからでも正しい投資と継続で未来は変わる
かつて貯金がまったくできず、パワハラ職場で泣いていた会社員だった私でも、「節約・副業による入金力の強化」と「諦めずに市場に留まり続ける投資手法」を実践したことで、資産1億円を達成できました。
特定の銘柄を当てなくても、株価が下がっている時もコツコツ入金し続けることで、市場で雷が輝く瞬間に立ち会うことができます。
今後も当ブログやYouTubeで、サイドFIREのリアルな進捗や毎月分配型ポートフォリオの運用実績を発信していきますので、ぜひブックマーク・フォローをお願いいたします!
Xでリアルな日々の投資について発信中:https://x.com/investment_rei