こどもNISAとは?2027年新制度とジュニアNISAとの違いを解説
2027年から、これまで18歳以上が対象だったNISAのつみたて投資枠が、0歳から17歳までの子どもにも拡大される予定です。
一部の主要証券会社では口座開設の事前受付案内も始まっており、いよいよ「子ども向けNISA」の準備期間に入ります。今回は、かつての「ジュニアNISA」との違いや具体的な投資上限額、資産運用のシミュレーション、さらには投資家目線での賢い活用法までわかりやすく解説します。
1. そもそも新「こどもNISA」とは?
新しく始まる「こどもNISA」は、2023年末で新規口座開設が終了した旧「ジュニアNISA」とは全く別の新制度です。
対象年齢は0歳から17歳まで。子育て世代にとって、子どもの将来的な資産形成をサポートするための大きな選択肢となります。
年間投資枠と非課税限度額
こどもNISAの具体的な投資上限スペックは以下の通りです。
- 年間投資枠:年間60万円(毎月約5万円の積立設定が可能)
- 非課税保有限度額:生涯で最大600万円まで
- 非課税保有期間:無期限
購入できる対象商品(投資信託)
こどもNISAで利用できるのは、大人のNISAにおける「つみたて投資枠」と同様に、金融庁の基準を満たした一定の投資信託のみです。大人のNISAにある「成長投資枠」は設けられません。
そのため、トヨタやアップルといった個別株、一般的なETF、REIT(不動産投資信託)、毎月分配型のファンドなどは購入できず、長期・積立・分散投資に適したファンドが中心となります。
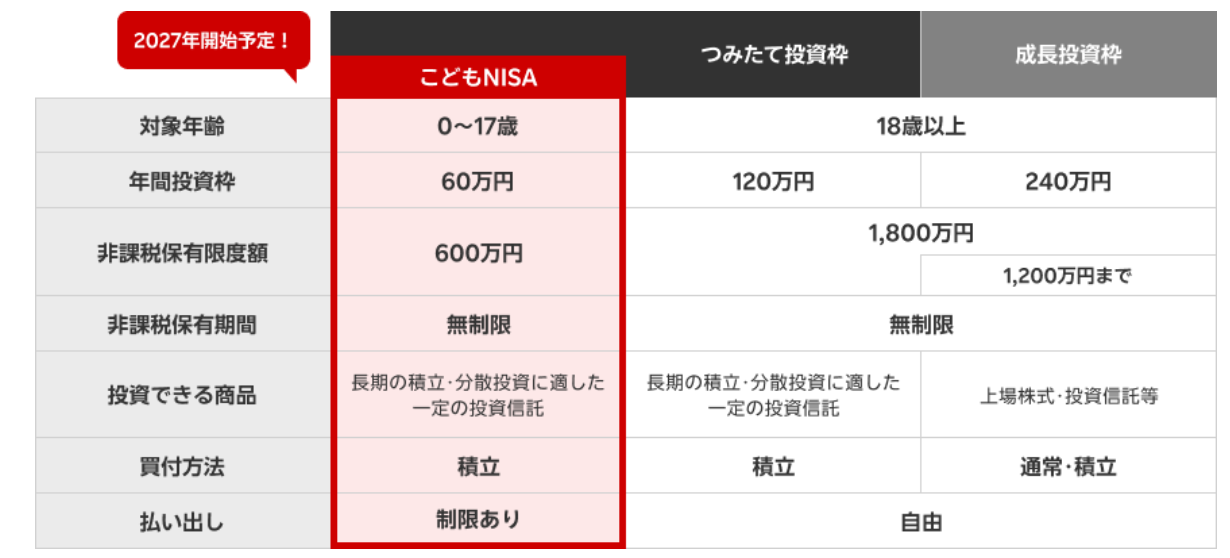
出典:楽天証券こどもNISA
2. 旧「ジュニアNISA」との違いを比較
「昔のジュニアNISAと何が違うの?」という疑問のために、主な変更点を比較表にまとめました。
| 項目 | 新「こどもNISA」(2027年〜) | 旧「ジュニアNISA」(〜2023年) |
|---|---|---|
| 年間投資枠 | 年間60万円 | 年間80万円 |
| 非課税枠の仕組み | つみたて投資枠のみ(最大600万円) | 成長投資枠も利用可能(最大400万円) |
| 資金の払い出し | 条件付きで12歳以降可能 | 原則18歳まで払い出し制限あり |
| 非課税保有期間 | 無期限(18歳で成人NISAへ自動移行) | 5年間(ロールオーバー等が必要だった) |
一見すると年間枠が80万円から60万円に減ったように見えますが、資金の使いやすさ(12歳以降の払い出し)や非課税期間の無期限化など、より柔軟で実用的な制度へ刷新されています。
3. 0歳から運用を開始した場合の資産シミュレーション
こどもNISAの最大の強みは、「圧倒的な運用期間(時間)」を味方にできる点です。
仮に0歳から毎月5万円(年間60万円)を10年間積み立て、非課税上限の600万円まで投資したケースをシミュレーションしてみましょう。
10年間積立後の運用成果(年利4%想定)
- 元本合計:600万円(毎月5万円×12ヶ月×10年)
- 運用益:約136万円
- 10歳時点の資産額:約736万円
10歳以降、追加投資なしで放置した場合の複利効果
さらに興味深いのは、10歳で積立をストップし、作成した736万円をそのまま年利4%で運用し続けた場合の資産推移です。
- 20歳時点:約1,088万円
- 30歳時点:約1,610万円
- 40歳時点:約2,386万円
- 50歳時点:約3,536万円
- 60歳時点:約5,238万円
※数値は年利4%の複利で計算した仮の試算であり、将来の運用成果を保証するものではありません。
少額であっても「早期にスタートして長期間運用する」ことで、複利効果が絶大な威力を発揮することがわかります。
4. 投資家が考える「こどもNISA」の賢い活用戦略
非常に魅力的な制度ですが、活用するにあたって「非課税枠の年間60万円を無理に使い切ること」を目的にするのは危険です。
実際の運用にあたっては、以下のステップで資金計画を立てることをおすすめします。
- 生活防衛資金を最優先で手元に残す
- 数年以内に使う予定のある「近々の教育費」は現金などで確保する
- 20年・30年先まで使う予定のない「余剰資金」だけをこどもNISAで運用する
投資の基本は制度の枠を埋めることではなく、ライフプランに合わせた無理のない資産配分を行うことです。
💡 あわせて読みたい関連記事
こどもNISAで大注目の「信託報酬0.00%」の新ファンド!
【関連記事】ゼロカンとは?信託報酬0円の仕組み・隠れコスト・デメリットを解説
5. まとめ:スタートに向けて今から準備しておくこと
2027年の制度スタートに向け、楽天証券やSBI証券などの大手ネット証券では、未成年口座開設をはじめとした事前案内が順次進められています。
本格スタート時にスムーズに運用を始められるよう、以下のポイントをあらかじめ家族で整理しておきましょう。
- 毎月の無理のない積立金額の設定
- 投資対象とするインデックスファンド(オルカンやS&P500など)の選定
- 親権者の証券口座および子どもの未成年口座の準備状況
子どもの将来の選択肢を広げるためにも、まずは情報収集と口座準備から始めてみてください。
※NISA制度に関する最新の公式情報や税制改正の詳細は、金融庁「NISA特設ウェブサイト」をご確認ください。