【資産5000万で人生あがり?】4%ルールの現実と準富裕層のリアルな使い道を徹底解説
こんにちは、投資家のレイ(@investment_rei)です。
📌 この記事でわかること(要約)
- 資産5000万円で人生あがりと言われる理由:「4%ルール」により、年200万円取り崩しても資産が残る計算になるため
- 資本主義のバグ(強力な武器):長期投資による「複利効果」と高配当株・ETFから得られる「不労所得」
- 達成者のリアルな心境:仕事への割り切りができ、精神的ゆとりと安心感が激増する
- 準富裕層の割合:日本の全世帯のわずか6%。年代別では50代以上が中心
- 5000万円への到達ロードマップ:固定費見直し+副業で月5万円を作り、積立投資を継続するステップ
「資産5000万円をつくれば人生あがり(逃げ切り)」「セミリタイアして自由に暮らせる」という説を一度は耳にしたことがあるのではないでしょうか。
私自身、アラサーで資産5000万円を達成することができましたが、実際にこの領域に到達してみて感じたのは**「確かに人生の難易度が圧倒的に下がり、メンタルが激変する」**ということです。
今回は、なぜ資産5000万円で「人生あがり」と言われるのか、その根拠となる投資理論や資本主義の仕組み、実際に達成してわかったメンタルの変化、そして普通の会社員が5000万円を作る具体的な方法まで徹底解説します!
1. 資産5000万円で「人生あがり」と言われる最大の理由:4%ルール
資産5000万円で「人生あがり」と言われる最大の根拠は、投資界隈で有名な**「4%ルール」**にあります。
トリニティスタディに基づく「4%ルール」の仕組み
4%ルールとは、米国のトリニティ大学の研究(トリニティスタディ)で提示された資産取り崩しに関する理論です。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。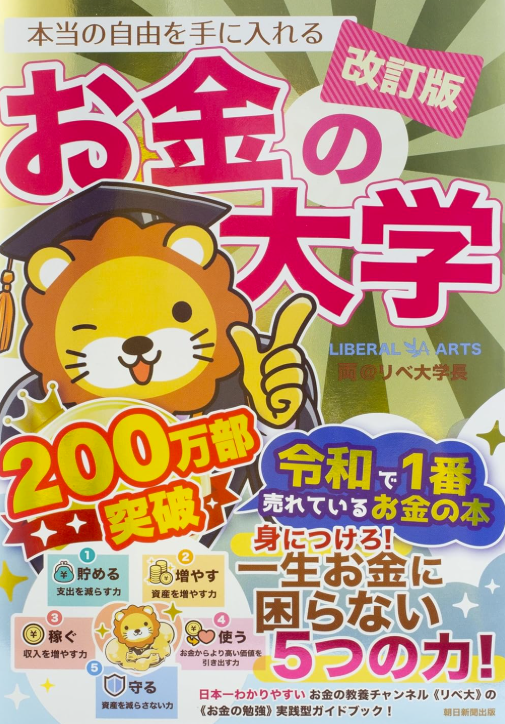
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
資産形成の初期段階では「節約=我慢」になりがちですが、5000万円を超えると成果が目に見えて大きくなるため、節約自体を心から楽しめるようになります。
「次は資産6000万円、7000万円、8000万円にいつ到達できるだろうか」とワクワクしながらゲーム感覚で資産形成を継続できるようになります。
4. 資産5000万円(準富裕層)は日本にどれくらいいる?属性とデータを分析
実際に日本国内で資産5000万円以上を保有している人はどれくらいの割合なのでしょうか。
準富裕層は日本全体でわずか「6%」
野村総合研究所の「純金融資産保有額のピラミッド」データによると、資産5000万円以上1億円未満の「準富裕層」は全体で約325万世帯(全体の約6%)しか存在しません。
【年代別】資産3000万円以上の保有者割合
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
5000万円があれば、仮に一切運用せずに毎年200万円ずつ使ったとしても25年間生活可能です。実際の市場運用を行っていればさらに長持ちします。
この「生活の土台が盤石である」という事実が、強烈な安心感となって精神を安定させてくれます。
③ 節約や資産形成が苦痛ではなく「ゲーム感覚」で楽しくなる
資産形成の初期段階では「節約=我慢」になりがちですが、5000万円を超えると成果が目に見えて大きくなるため、節約自体を心から楽しめるようになります。
「次は資産6000万円、7000万円、8000万円にいつ到達できるだろうか」とワクワクしながらゲーム感覚で資産形成を継続できるようになります。
4. 資産5000万円(準富裕層)は日本にどれくらいいる?属性とデータを分析
実際に日本国内で資産5000万円以上を保有している人はどれくらいの割合なのでしょうか。
準富裕層は日本全体でわずか「6%」
野村総合研究所の「純金融資産保有額のピラミッド」データによると、資産5000万円以上1億円未満の「準富裕層」は全体で約325万世帯(全体の約6%)しか存在しません。
【年代別】資産3000万円以上の保有者割合
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
会社はあくまで「自分の労働力を提供して対価(給料)を得る契約の場所」であり、自己実現や居場所のすべてではないと心底割り切れるようになります。
職場での人間関係トラブルや理不尽なトラブルがあっても、「嫌なら最悪辞めても数十年は生きていける」というバックボーンがあるため、深く悩んだり過度なストレスを溜め込んだりすることが激減します。
② 「いつでも生活できる」安心感でストレスが激減する
5000万円があれば、仮に一切運用せずに毎年200万円ずつ使ったとしても25年間生活可能です。実際の市場運用を行っていればさらに長持ちします。
この「生活の土台が盤石である」という事実が、強烈な安心感となって精神を安定させてくれます。
③ 節約や資産形成が苦痛ではなく「ゲーム感覚」で楽しくなる
資産形成の初期段階では「節約=我慢」になりがちですが、5000万円を超えると成果が目に見えて大きくなるため、節約自体を心から楽しめるようになります。
「次は資産6000万円、7000万円、8000万円にいつ到達できるだろうか」とワクワクしながらゲーム感覚で資産形成を継続できるようになります。
4. 資産5000万円(準富裕層)は日本にどれくらいいる?属性とデータを分析
実際に日本国内で資産5000万円以上を保有している人はどれくらいの割合なのでしょうか。
準富裕層は日本全体でわずか「6%」
野村総合研究所の「純金融資産保有額のピラミッド」データによると、資産5000万円以上1億円未満の「準富裕層」は全体で約325万世帯(全体の約6%)しか存在しません。
【年代別】資産3000万円以上の保有者割合
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
私自身、米国高配当ETFの御三家と呼ばれる「SPYD」「VYM」「HDV」などを中心に多数保有しており、直近の6月には1ヶ月で約61,000円の配当金(不労所得)を受け取りました。
仕事が多忙な時期であっても、自分の代わりに資産が働いてお金を生み出して差し出してくれるシステムは、忙しい会社員にとって最高の味方です。
3. 資産5000万円を達成して実感した3つのメンタル変化
資産5000万円に到達したことで、日常の視界や精神状態がどのように変化したのかを紹介します。
① 会社や仕事に対する圧倒的な割り切りができる
会社はあくまで「自分の労働力を提供して対価(給料)を得る契約の場所」であり、自己実現や居場所のすべてではないと心底割り切れるようになります。
職場での人間関係トラブルや理不尽なトラブルがあっても、「嫌なら最悪辞めても数十年は生きていける」というバックボーンがあるため、深く悩んだり過度なストレスを溜め込んだりすることが激減します。
② 「いつでも生活できる」安心感でストレスが激減する
5000万円があれば、仮に一切運用せずに毎年200万円ずつ使ったとしても25年間生活可能です。実際の市場運用を行っていればさらに長持ちします。
この「生活の土台が盤石である」という事実が、強烈な安心感となって精神を安定させてくれます。
③ 節約や資産形成が苦痛ではなく「ゲーム感覚」で楽しくなる
資産形成の初期段階では「節約=我慢」になりがちですが、5000万円を超えると成果が目に見えて大きくなるため、節約自体を心から楽しめるようになります。
「次は資産6000万円、7000万円、8000万円にいつ到達できるだろうか」とワクワクしながらゲーム感覚で資産形成を継続できるようになります。
4. 資産5000万円(準富裕層)は日本にどれくらいいる?属性とデータを分析
実際に日本国内で資産5000万円以上を保有している人はどれくらいの割合なのでしょうか。
準富裕層は日本全体でわずか「6%」
野村総合研究所の「純金融資産保有額のピラミッド」データによると、資産5000万円以上1億円未満の「準富裕層」は全体で約325万世帯(全体の約6%)しか存在しません。
【年代別】資産3000万円以上の保有者割合
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
20年運用では元本に対して+380万円ですが、30年運用すると元本1,080万円と同額の約1,080万円が運用益になり、資産が実質2倍へと跳ね上がります。
銀行預金だけではほぼ増えないお金が、長期投資+複利のパワーによって加速度的に膨らむのが大きな特徴です。
バグ②:完全放置で自動入金される「不労所得(配当金)」
2つ目のバグは、高配当株や高配当ETFの保有による「配当金(不労所得)」です。
優良な高配当株を一度購入しておけば、その後は特に何もしなくても定期的に口座にお金が振り込まれます。
私自身、米国高配当ETFの御三家と呼ばれる「SPYD」「VYM」「HDV」などを中心に多数保有しており、直近の6月には1ヶ月で約61,000円の配当金(不労所得)を受け取りました。
仕事が多忙な時期であっても、自分の代わりに資産が働いてお金を生み出して差し出してくれるシステムは、忙しい会社員にとって最高の味方です。
3. 資産5000万円を達成して実感した3つのメンタル変化
資産5000万円に到達したことで、日常の視界や精神状態がどのように変化したのかを紹介します。
① 会社や仕事に対する圧倒的な割り切りができる
会社はあくまで「自分の労働力を提供して対価(給料)を得る契約の場所」であり、自己実現や居場所のすべてではないと心底割り切れるようになります。
職場での人間関係トラブルや理不尽なトラブルがあっても、「嫌なら最悪辞めても数十年は生きていける」というバックボーンがあるため、深く悩んだり過度なストレスを溜め込んだりすることが激減します。
② 「いつでも生活できる」安心感でストレスが激減する
5000万円があれば、仮に一切運用せずに毎年200万円ずつ使ったとしても25年間生活可能です。実際の市場運用を行っていればさらに長持ちします。
この「生活の土台が盤石である」という事実が、強烈な安心感となって精神を安定させてくれます。
③ 節約や資産形成が苦痛ではなく「ゲーム感覚」で楽しくなる
資産形成の初期段階では「節約=我慢」になりがちですが、5000万円を超えると成果が目に見えて大きくなるため、節約自体を心から楽しめるようになります。
「次は資産6000万円、7000万円、8000万円にいつ到達できるだろうか」とワクワクしながらゲーム感覚で資産形成を継続できるようになります。
4. 資産5000万円(準富裕層)は日本にどれくらいいる?属性とデータを分析
実際に日本国内で資産5000万円以上を保有している人はどれくらいの割合なのでしょうか。
準富裕層は日本全体でわずか「6%」
野村総合研究所の「純金融資産保有額のピラミッド」データによると、資産5000万円以上1億円未満の「準富裕層」は全体で約325万世帯(全体の約6%)しか存在しません。
【年代別】資産3000万円以上の保有者割合
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
1つ目のバグは**「複利(ふくり)」**です。複利とは、投資で得た利益を元本に組み入れて再投資することで、利息が利息を生み出していく仕組みです。
投資信託を毎月3万円、想定年利4%で運用した場合のシミュレーションを見てみましょう。
30年積立:元本 1,080万円+利益 1,080万円=評価額 約2,160万円
20年運用では元本に対して+380万円ですが、30年運用すると元本1,080万円と同額の約1,080万円が運用益になり、資産が実質2倍へと跳ね上がります。
銀行預金だけではほぼ増えないお金が、長期投資+複利のパワーによって加速度的に膨らむのが大きな特徴です。
バグ②:完全放置で自動入金される「不労所得(配当金)」
2つ目のバグは、高配当株や高配当ETFの保有による「配当金(不労所得)」です。
優良な高配当株を一度購入しておけば、その後は特に何もしなくても定期的に口座にお金が振り込まれます。
私自身、米国高配当ETFの御三家と呼ばれる「SPYD」「VYM」「HDV」などを中心に多数保有しており、直近の6月には1ヶ月で約61,000円の配当金(不労所得)を受け取りました。
仕事が多忙な時期であっても、自分の代わりに資産が働いてお金を生み出して差し出してくれるシステムは、忙しい会社員にとって最高の味方です。
3. 資産5000万円を達成して実感した3つのメンタル変化
資産5000万円に到達したことで、日常の視界や精神状態がどのように変化したのかを紹介します。
① 会社や仕事に対する圧倒的な割り切りができる
会社はあくまで「自分の労働力を提供して対価(給料)を得る契約の場所」であり、自己実現や居場所のすべてではないと心底割り切れるようになります。
職場での人間関係トラブルや理不尽なトラブルがあっても、「嫌なら最悪辞めても数十年は生きていける」というバックボーンがあるため、深く悩んだり過度なストレスを溜め込んだりすることが激減します。
② 「いつでも生活できる」安心感でストレスが激減する
5000万円があれば、仮に一切運用せずに毎年200万円ずつ使ったとしても25年間生活可能です。実際の市場運用を行っていればさらに長持ちします。
この「生活の土台が盤石である」という事実が、強烈な安心感となって精神を安定させてくれます。
③ 節約や資産形成が苦痛ではなく「ゲーム感覚」で楽しくなる
資産形成の初期段階では「節約=我慢」になりがちですが、5000万円を超えると成果が目に見えて大きくなるため、節約自体を心から楽しめるようになります。
「次は資産6000万円、7000万円、8000万円にいつ到達できるだろうか」とワクワクしながらゲーム感覚で資産形成を継続できるようになります。
4. 資産5000万円(準富裕層)は日本にどれくらいいる?属性とデータを分析
実際に日本国内で資産5000万円以上を保有している人はどれくらいの割合なのでしょうか。
準富裕層は日本全体でわずか「6%」
野村総合研究所の「純金融資産保有額のピラミッド」データによると、資産5000万円以上1億円未満の「準富裕層」は全体で約325万世帯(全体の約6%)しか存在しません。
【年代別】資産3000万円以上の保有者割合
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
私自身もアラサーで資産5000万円に到達しましたが、**「今すぐ完全リタイアして人生あがりにするのは少し早い」**と感じています。
若くしてリタイアすると残りの人生が非常に長いため、一生節約し続けるよりも「旅行や趣味を楽しみたい」「たまには贅沢したい」という気持ちがあるからです。
そのため現在は、完全に仕事を辞めるのではなく「もう少し資産を増やしながら、ストレスのない好きな仕事だけを続けていく」というスタイルをとっています。
2. 資産5000万円を作る「資本主義のバグ」2選
資産形成を進める中で、投資には労働収入では到底再現できない「資本主義のバグ(強烈な優位性)」が存在することに気づきます。
バグ①:資産が雪だるま式に増える「複利の力」
1つ目のバグは**「複利(ふくり)」**です。複利とは、投資で得た利益を元本に組み入れて再投資することで、利息が利息を生み出していく仕組みです。
投資信託を毎月3万円、想定年利4%で運用した場合のシミュレーションを見てみましょう。
30年積立:元本 1,080万円+利益 1,080万円=評価額 約2,160万円
20年運用では元本に対して+380万円ですが、30年運用すると元本1,080万円と同額の約1,080万円が運用益になり、資産が実質2倍へと跳ね上がります。
銀行預金だけではほぼ増えないお金が、長期投資+複利のパワーによって加速度的に膨らむのが大きな特徴です。
バグ②:完全放置で自動入金される「不労所得(配当金)」
2つ目のバグは、高配当株や高配当ETFの保有による「配当金(不労所得)」です。
優良な高配当株を一度購入しておけば、その後は特に何もしなくても定期的に口座にお金が振り込まれます。
私自身、米国高配当ETFの御三家と呼ばれる「SPYD」「VYM」「HDV」などを中心に多数保有しており、直近の6月には1ヶ月で約61,000円の配当金(不労所得)を受け取りました。
仕事が多忙な時期であっても、自分の代わりに資産が働いてお金を生み出して差し出してくれるシステムは、忙しい会社員にとって最高の味方です。
3. 資産5000万円を達成して実感した3つのメンタル変化
資産5000万円に到達したことで、日常の視界や精神状態がどのように変化したのかを紹介します。
① 会社や仕事に対する圧倒的な割り切りができる
会社はあくまで「自分の労働力を提供して対価(給料)を得る契約の場所」であり、自己実現や居場所のすべてではないと心底割り切れるようになります。
職場での人間関係トラブルや理不尽なトラブルがあっても、「嫌なら最悪辞めても数十年は生きていける」というバックボーンがあるため、深く悩んだり過度なストレスを溜め込んだりすることが激減します。
② 「いつでも生活できる」安心感でストレスが激減する
5000万円があれば、仮に一切運用せずに毎年200万円ずつ使ったとしても25年間生活可能です。実際の市場運用を行っていればさらに長持ちします。
この「生活の土台が盤石である」という事実が、強烈な安心感となって精神を安定させてくれます。
③ 節約や資産形成が苦痛ではなく「ゲーム感覚」で楽しくなる
資産形成の初期段階では「節約=我慢」になりがちですが、5000万円を超えると成果が目に見えて大きくなるため、節約自体を心から楽しめるようになります。
「次は資産6000万円、7000万円、8000万円にいつ到達できるだろうか」とワクワクしながらゲーム感覚で資産形成を継続できるようになります。
4. 資産5000万円(準富裕層)は日本にどれくらいいる?属性とデータを分析
実際に日本国内で資産5000万円以上を保有している人はどれくらいの割合なのでしょうか。
準富裕層は日本全体でわずか「6%」
野村総合研究所の「純金融資産保有額のピラミッド」データによると、資産5000万円以上1億円未満の「準富裕層」は全体で約325万世帯(全体の約6%)しか存在しません。
【年代別】資産3000万円以上の保有者割合
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
株式や債券などで運用しながら**「年間で保有資産の4%相当を取り崩して生活費に充てていけば、30年経過しても96%以上の確率で資産が維持または増加している」**という内容です。
40歳で資産5000万円到達・FIREした場合のシミュレーション
仮に40歳の時点で資産5000万円を達成し、FIRE(早期リタイア)したケースを考えてみましょう。
- 毎年の取り崩し額(4%):年間200万円(月あたり約16.6万円)
- 一人暮らしの平均支出:月約16万円
家族構成や持ち家の有無によって生活費は変動しますが、単身であれば年間200万円で生活費をカバー可能です。
40歳から公的年金受給が始まる65歳までの25年間をこの取り崩しで凌ぎ、65歳以降は年金をプラスして生活していく戦略が成立するため、「5000万円あれば逃げ切れる=人生あがり」とされるのです。
アラサーで5000万達成した私自身の結論:あがりにするにはまだ早い?
私自身もアラサーで資産5000万円に到達しましたが、**「今すぐ完全リタイアして人生あがりにするのは少し早い」**と感じています。
若くしてリタイアすると残りの人生が非常に長いため、一生節約し続けるよりも「旅行や趣味を楽しみたい」「たまには贅沢したい」という気持ちがあるからです。
そのため現在は、完全に仕事を辞めるのではなく「もう少し資産を増やしながら、ストレスのない好きな仕事だけを続けていく」というスタイルをとっています。
2. 資産5000万円を作る「資本主義のバグ」2選
資産形成を進める中で、投資には労働収入では到底再現できない「資本主義のバグ(強烈な優位性)」が存在することに気づきます。
バグ①:資産が雪だるま式に増える「複利の力」
1つ目のバグは**「複利(ふくり)」**です。複利とは、投資で得た利益を元本に組み入れて再投資することで、利息が利息を生み出していく仕組みです。
投資信託を毎月3万円、想定年利4%で運用した場合のシミュレーションを見てみましょう。
30年積立:元本 1,080万円+利益 1,080万円=評価額 約2,160万円
20年運用では元本に対して+380万円ですが、30年運用すると元本1,080万円と同額の約1,080万円が運用益になり、資産が実質2倍へと跳ね上がります。
銀行預金だけではほぼ増えないお金が、長期投資+複利のパワーによって加速度的に膨らむのが大きな特徴です。
バグ②:完全放置で自動入金される「不労所得(配当金)」
2つ目のバグは、高配当株や高配当ETFの保有による「配当金(不労所得)」です。
優良な高配当株を一度購入しておけば、その後は特に何もしなくても定期的に口座にお金が振り込まれます。
私自身、米国高配当ETFの御三家と呼ばれる「SPYD」「VYM」「HDV」などを中心に多数保有しており、直近の6月には1ヶ月で約61,000円の配当金(不労所得)を受け取りました。
仕事が多忙な時期であっても、自分の代わりに資産が働いてお金を生み出して差し出してくれるシステムは、忙しい会社員にとって最高の味方です。
3. 資産5000万円を達成して実感した3つのメンタル変化
資産5000万円に到達したことで、日常の視界や精神状態がどのように変化したのかを紹介します。
① 会社や仕事に対する圧倒的な割り切りができる
会社はあくまで「自分の労働力を提供して対価(給料)を得る契約の場所」であり、自己実現や居場所のすべてではないと心底割り切れるようになります。
職場での人間関係トラブルや理不尽なトラブルがあっても、「嫌なら最悪辞めても数十年は生きていける」というバックボーンがあるため、深く悩んだり過度なストレスを溜め込んだりすることが激減します。
② 「いつでも生活できる」安心感でストレスが激減する
5000万円があれば、仮に一切運用せずに毎年200万円ずつ使ったとしても25年間生活可能です。実際の市場運用を行っていればさらに長持ちします。
この「生活の土台が盤石である」という事実が、強烈な安心感となって精神を安定させてくれます。
③ 節約や資産形成が苦痛ではなく「ゲーム感覚」で楽しくなる
資産形成の初期段階では「節約=我慢」になりがちですが、5000万円を超えると成果が目に見えて大きくなるため、節約自体を心から楽しめるようになります。
「次は資産6000万円、7000万円、8000万円にいつ到達できるだろうか」とワクワクしながらゲーム感覚で資産形成を継続できるようになります。
4. 資産5000万円(準富裕層)は日本にどれくらいいる?属性とデータを分析
実際に日本国内で資産5000万円以上を保有している人はどれくらいの割合なのでしょうか。
準富裕層は日本全体でわずか「6%」
野村総合研究所の「純金融資産保有額のピラミッド」データによると、資産5000万円以上1億円未満の「準富裕層」は全体で約325万世帯(全体の約6%)しか存在しません。
【年代別】資産3000万円以上の保有者割合
資産5000万円の年代別データは非公開ですが、資産3000万円以上の年代別割合を見ると、資産家がどの世代に集中しているかがよく分かります。
- 20代:1.2%
- 30代:2.2%
- 40代:4.9%
- 50代:10.8%
- 60代:20.3%
- 70代:18.3%
このように、資産を多く保有しているのは50代以降(特に60代・70代)が大多数を占めています。
資産5000万円を達成する2つの典型タイプ
5000万円以上を達成する人には、主に以下の2パターンが存在します。
- 退職金獲得タイプ:大企業や公務員などで長年勤め上げ、定年時の退職金によって一気に準富裕層に到達した層(60代以上に多い)
- 長期積み立て・複利活用タイプ:若い頃から節約と投資をコツコツと継続し、複利の力を味方につけて資産を成長させた層
5. 普通の会社員が資産5000万円を達成するための具体的なステップ
特別な資産家や高給取りでなくても、普通の会社員が5000万円を作ることは十分に可能です。
NISAを活用した「月5万円積立」のシミュレーション
新NISAなどを活用し、「毎月5万円」を想定利回り4%で積立運用した場合、およそ37年で約5,073万円に達します。
まずは「毎月5万円を確実に投資へ回す仕組み作り」を最初の目標に設定しましょう。
月5万円の投資資金を生み出す「固定費見直し×副業」
「毎月5万円も投資に回す余裕がない」という方は、「固定費の節約」と「副業での入金力アップ」を組み合わせるのが基本ステップです。
- 固定費の見直し:家賃・格安SIMへの変更・不要なサブスク解約・保険の見直し。一度変更すれば永続的に節約効果が続きます。
- 副業の開始:メルカリでの不要品出品から始め、クラウドソーシング(クラウドワークス等)で案件を受けるなど、月数万円の副収入を目指します。スキルと時間のかけ方次第で月5万円は十分射程圏内です。
6. まとめ:資産5000万円は人生を圧倒的に楽にする最強の選択肢
今回のまとめです。
- 4%ルールに基づけば、資産5000万円で年間200万円を取り崩して長期間暮らしていく計算は十分に成り立つ
- 投資における「複利効果」と「配当金の不労所得」は資本主義の強力な仕組みである
- 資産5000万円(準富裕層)に到達すると、会社への割り切りができ、メンタル面で計り知れない安心感が手に入る
- 固定費見直しと副業で「月5万円」を作り、コツコツ積立投資を継続することが一番の近道
資産5000万円は、誰もが今日から始める「月5万円のコツコツ投資」の延長線上にあります。
皆さんは「資産5000万円」を達成したら FIRE したいですか?それとも仕事を続けますか?
公式X(旧Twitter)で最新の投資情報を発信していますので、ぜひ遊びにきてね!
👉 公式Xアカウント: https://x.com/investment_rei
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞! Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。 140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。 貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。