これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
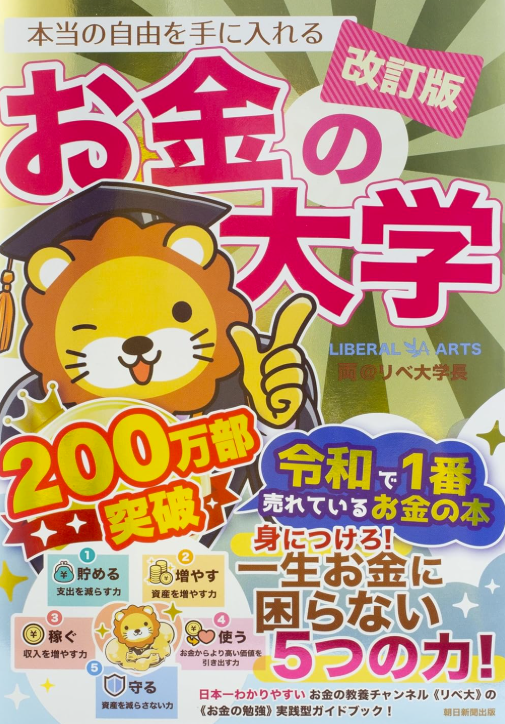
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
年間生活費が300万円の人と、800万円の人では必要な資産規模がまったく異なります。そして何より重要なのが「資産を切り崩して生きるのか」「資産が生み出す収入(配当など)で生きるのか」という違いです。
投資元本を毎月切り崩していく生活は、想像以上に精神的な負荷(ストレス)がかかります。じわじわと口座残高や保有株式数が減っていく感覚は、人間にとって大きな心理的恐怖となるからです。
完全FIREではなく「配当重視×サイドFIRE」を選んだ理由
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
「資産1億円になったら仕事を完全に辞められますか?」という質問をよくいただきますが、答えは「年間の支出額とキャッシュフローの作り方による」となります。
「取り崩し生活」がもたらす精神的ストレス
年間生活費が300万円の人と、800万円の人では必要な資産規模がまったく異なります。そして何より重要なのが「資産を切り崩して生きるのか」「資産が生み出す収入(配当など)で生きるのか」という違いです。
投資元本を毎月切り崩していく生活は、想像以上に精神的な負荷(ストレス)がかかります。じわじわと口座残高や保有株式数が減っていく感覚は、人間にとって大きな心理的恐怖となるからです。
完全FIREではなく「配当重視×サイドFIRE」を選んだ理由
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
資産形成の過程で何度か暴落を経験しているため、ある程度は耐性がつきます。それでも実際に資産が大きく減ると焦りや不安の気持ちは芽生えます。
そのため1億円を超えると、「いかにリスクをとって資産を倍増させるか」ではなく「この大切な1億円をいかに減らさずキープしていくか」という守りの思考へ変化していきます。
3. 資産1億円で完全リタイア(FIRE)はできる?
「資産1億円になったら仕事を完全に辞められますか?」という質問をよくいただきますが、答えは「年間の支出額とキャッシュフローの作り方による」となります。
「取り崩し生活」がもたらす精神的ストレス
年間生活費が300万円の人と、800万円の人では必要な資産規模がまったく異なります。そして何より重要なのが「資産を切り崩して生きるのか」「資産が生み出す収入(配当など)で生きるのか」という違いです。
投資元本を毎月切り崩していく生活は、想像以上に精神的な負荷(ストレス)がかかります。じわじわと口座残高や保有株式数が減っていく感覚は、人間にとって大きな心理的恐怖となるからです。
完全FIREではなく「配当重視×サイドFIRE」を選んだ理由
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
一日や数週間で、一般的な会社員の年収以上の金額(数千万円単位)が平然と上下する世界になります。
「増やす」から「どうキープするか」への思考シフト
資産形成の過程で何度か暴落を経験しているため、ある程度は耐性がつきます。それでも実際に資産が大きく減ると焦りや不安の気持ちは芽生えます。
そのため1億円を超えると、「いかにリスクをとって資産を倍増させるか」ではなく「この大切な1億円をいかに減らさずキープしていくか」という守りの思考へ変化していきます。
3. 資産1億円で完全リタイア(FIRE)はできる?
「資産1億円になったら仕事を完全に辞められますか?」という質問をよくいただきますが、答えは「年間の支出額とキャッシュフローの作り方による」となります。
「取り崩し生活」がもたらす精神的ストレス
年間生活費が300万円の人と、800万円の人では必要な資産規模がまったく異なります。そして何より重要なのが「資産を切り崩して生きるのか」「資産が生み出す収入(配当など)で生きるのか」という違いです。
投資元本を毎月切り崩していく生活は、想像以上に精神的な負荷(ストレス)がかかります。じわじわと口座残高や保有株式数が減っていく感覚は、人間にとって大きな心理的恐怖となるからです。
完全FIREではなく「配当重視×サイドFIRE」を選んだ理由
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
総資産が1,000万円の時、10%下落すると100万円が減ります。これだけでも最初は大きなショックを受けるものです。
しかし、資産が1億円に達すると変動スケールが桁違いになります。
|
|
|
市場の変動率 |
1億円に対する影響額 |
わずか 1% の変動 |
100万円の増減 |
日常的な 5% の変動 |
500万円の増減 |
調整局面の 10% の変動 |
1,000万円の増減 |
|
|
|
一日や数週間で、一般的な会社員の年収以上の金額(数千万円単位)が平然と上下する世界になります。
「増やす」から「どうキープするか」への思考シフト
資産形成の過程で何度か暴落を経験しているため、ある程度は耐性がつきます。それでも実際に資産が大きく減ると焦りや不安の気持ちは芽生えます。
そのため1億円を超えると、「いかにリスクをとって資産を倍増させるか」ではなく「この大切な1億円をいかに減らさずキープしていくか」という守りの思考へ変化していきます。
3. 資産1億円で完全リタイア(FIRE)はできる?
「資産1億円になったら仕事を完全に辞められますか?」という質問をよくいただきますが、答えは「年間の支出額とキャッシュフローの作り方による」となります。
「取り崩し生活」がもたらす精神的ストレス
年間生活費が300万円の人と、800万円の人では必要な資産規模がまったく異なります。そして何より重要なのが「資産を切り崩して生きるのか」「資産が生み出す収入(配当など)で生きるのか」という違いです。
投資元本を毎月切り崩していく生活は、想像以上に精神的な負荷(ストレス)がかかります。じわじわと口座残高や保有株式数が減っていく感覚は、人間にとって大きな心理的恐怖となるからです。
完全FIREではなく「配当重視×サイドFIRE」を選んだ理由
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
しかし、実際に資産1億円という大台を超えてみると、想像していたような「完全無欠の安心感」が得られるわけではありませんでした。むしろ**「これで本当に大丈夫なのだろうか?」という新しい次元の不安**と向き合うことになります。
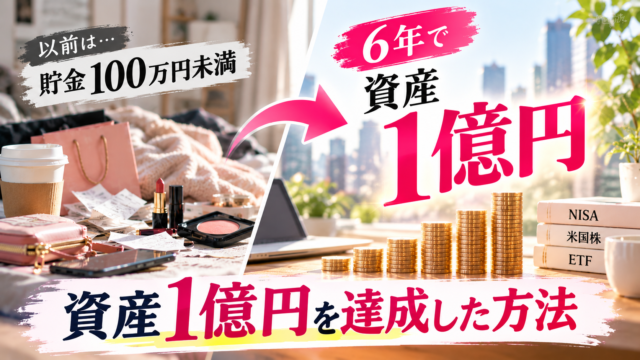
今回は、資産1億円を達成した私が実際に感じているお金の本音、FIRE(早期リタイア)に対するリアルな考え方、そして膨らむ資産を守りながら人生を楽しむための投資戦略について詳しくお話しします。
1. 資産1億円あれば「一生お金の不安」は消えるのか?
「1億円」という数字は非常に大きく見えます。まずは一般的な運用リターンで計算してみましょう。
1億円を年3〜4%運用した時の生活水準
- 年3%で運用できた場合:年間300万円の運用益
- 年4%で運用できた場合:年間400万円の運用益
国税庁の調査によると日本の平均年収は約458万円程度ですので、年間400万円の運用益が得られれば、労働をしなくても平均的な世帯に近い暮らしが送れる計算になります。
これだけ見れば「じゃあ今すぐ仕事を辞めて遊んで暮らせるのでは?」と思いがちです。
「1億円=一生安泰」と言い切れない2つの懸念点
しかし現実の金融市場では、毎年決まった確率や利率で運用できる保証は一切ありません。
- 市場の変動リスク:株価の歴史的な大暴落や、想定以上の急激な円高・為替変動が起きる可能性がある
- 配当・利回りの変動:高配当株やETFであっても減配リスクはゼロではなく、配当利回りは固定ではない
将来の不確定要素を考慮すると、「1億円あるからもう一生遊んで暮らせる」と簡単に言い切ることはできないのが現実です。
2. 資産規模が大きくなるほど増す「価格変動の恐怖」
資産が増えるにつれて、実は市場の価格変動による精神的負荷は大きくなります。
1%で100万円が動く世界のプレッシャー
総資産が1,000万円の時、10%下落すると100万円が減ります。これだけでも最初は大きなショックを受けるものです。
しかし、資産が1億円に達すると変動スケールが桁違いになります。
|
|
|
市場の変動率 |
1億円に対する影響額 |
わずか 1% の変動 |
100万円の増減 |
日常的な 5% の変動 |
500万円の増減 |
調整局面の 10% の変動 |
1,000万円の増減 |
|
|
|
一日や数週間で、一般的な会社員の年収以上の金額(数千万円単位)が平然と上下する世界になります。
「増やす」から「どうキープするか」への思考シフト
資産形成の過程で何度か暴落を経験しているため、ある程度は耐性がつきます。それでも実際に資産が大きく減ると焦りや不安の気持ちは芽生えます。
そのため1億円を超えると、「いかにリスクをとって資産を倍増させるか」ではなく「この大切な1億円をいかに減らさずキープしていくか」という守りの思考へ変化していきます。
3. 資産1億円で完全リタイア(FIRE)はできる?
「資産1億円になったら仕事を完全に辞められますか?」という質問をよくいただきますが、答えは「年間の支出額とキャッシュフローの作り方による」となります。
「取り崩し生活」がもたらす精神的ストレス
年間生活費が300万円の人と、800万円の人では必要な資産規模がまったく異なります。そして何より重要なのが「資産を切り崩して生きるのか」「資産が生み出す収入(配当など)で生きるのか」という違いです。
投資元本を毎月切り崩していく生活は、想像以上に精神的な負荷(ストレス)がかかります。じわじわと口座残高や保有株式数が減っていく感覚は、人間にとって大きな心理的恐怖となるからです。
完全FIREではなく「配当重視×サイドFIRE」を選んだ理由
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
📌 この記事でわかること(要約)
- 1億円到達後のリアリティ:1億円あっても「お金の不安がゼロ」になるわけではない現実
- 金額増大による恐怖:資産規模が大きくなるほど、数パーセントの変動で数百万円〜数千万円が動く心理的負荷
- 完全に仕事をやめない理由:資産の取り崩し生活はストレスが大きいため、配当収入化&サイドFIREが賢明
- 人間の欲望とバランス:「もっと増やしたい」という欲を抑え、資産増加から人生を楽しむステージへの切り替え
- 不安の質の変化:「お金が足りない不安」から「いかに資産を維持・管理するか」という不安へシフト
「資産1億円(富裕層)に到達すれば、もう一生お金の不安なんてなくなるはず」
そう考えて資産形成に励んでいる方は非常に多いのではないでしょうか。
しかし、実際に資産1億円という大台を超えてみると、想像していたような「完全無欠の安心感」が得られるわけではありませんでした。むしろ**「これで本当に大丈夫なのだろうか?」という新しい次元の不安**と向き合うことになります。
今回は、資産1億円を達成した私が実際に感じているお金の本音、FIRE(早期リタイア)に対するリアルな考え方、そして膨らむ資産を守りながら人生を楽しむための投資戦略について詳しくお話しします。
1. 資産1億円あれば「一生お金の不安」は消えるのか?
「1億円」という数字は非常に大きく見えます。まずは一般的な運用リターンで計算してみましょう。
1億円を年3〜4%運用した時の生活水準
- 年3%で運用できた場合:年間300万円の運用益
- 年4%で運用できた場合:年間400万円の運用益
国税庁の調査によると日本の平均年収は約458万円程度ですので、年間400万円の運用益が得られれば、労働をしなくても平均的な世帯に近い暮らしが送れる計算になります。
これだけ見れば「じゃあ今すぐ仕事を辞めて遊んで暮らせるのでは?」と思いがちです。
「1億円=一生安泰」と言い切れない2つの懸念点
しかし現実の金融市場では、毎年決まった確率や利率で運用できる保証は一切ありません。
- 市場の変動リスク:株価の歴史的な大暴落や、想定以上の急激な円高・為替変動が起きる可能性がある
- 配当・利回りの変動:高配当株やETFであっても減配リスクはゼロではなく、配当利回りは固定ではない
将来の不確定要素を考慮すると、「1億円あるからもう一生遊んで暮らせる」と簡単に言い切ることはできないのが現実です。
2. 資産規模が大きくなるほど増す「価格変動の恐怖」
資産が増えるにつれて、実は市場の価格変動による精神的負荷は大きくなります。
1%で100万円が動く世界のプレッシャー
総資産が1,000万円の時、10%下落すると100万円が減ります。これだけでも最初は大きなショックを受けるものです。
しかし、資産が1億円に達すると変動スケールが桁違いになります。
|
|
|
市場の変動率 |
1億円に対する影響額 |
わずか 1% の変動 |
100万円の増減 |
日常的な 5% の変動 |
500万円の増減 |
調整局面の 10% の変動 |
1,000万円の増減 |
|
|
|
一日や数週間で、一般的な会社員の年収以上の金額(数千万円単位)が平然と上下する世界になります。
「増やす」から「どうキープするか」への思考シフト
資産形成の過程で何度か暴落を経験しているため、ある程度は耐性がつきます。それでも実際に資産が大きく減ると焦りや不安の気持ちは芽生えます。
そのため1億円を超えると、「いかにリスクをとって資産を倍増させるか」ではなく「この大切な1億円をいかに減らさずキープしていくか」という守りの思考へ変化していきます。
3. 資産1億円で完全リタイア(FIRE)はできる?
「資産1億円になったら仕事を完全に辞められますか?」という質問をよくいただきますが、答えは「年間の支出額とキャッシュフローの作り方による」となります。
「取り崩し生活」がもたらす精神的ストレス
年間生活費が300万円の人と、800万円の人では必要な資産規模がまったく異なります。そして何より重要なのが「資産を切り崩して生きるのか」「資産が生み出す収入(配当など)で生きるのか」という違いです。
投資元本を毎月切り崩していく生活は、想像以上に精神的な負荷(ストレス)がかかります。じわじわと口座残高や保有株式数が減っていく感覚は、人間にとって大きな心理的恐怖となるからです。
完全FIREではなく「配当重視×サイドFIRE」を選んだ理由
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。
こんにちは、投資家のレイ(
@investment_rei)です。
📌 この記事でわかること(要約)
- 1億円到達後のリアリティ:1億円あっても「お金の不安がゼロ」になるわけではない現実
- 金額増大による恐怖:資産規模が大きくなるほど、数パーセントの変動で数百万円〜数千万円が動く心理的負荷
- 完全に仕事をやめない理由:資産の取り崩し生活はストレスが大きいため、配当収入化&サイドFIREが賢明
- 人間の欲望とバランス:「もっと増やしたい」という欲を抑え、資産増加から人生を楽しむステージへの切り替え
- 不安の質の変化:「お金が足りない不安」から「いかに資産を維持・管理するか」という不安へシフト
「資産1億円(富裕層)に到達すれば、もう一生お金の不安なんてなくなるはず」
そう考えて資産形成に励んでいる方は非常に多いのではないでしょうか。
しかし、実際に資産1億円という大台を超えてみると、想像していたような「完全無欠の安心感」が得られるわけではありませんでした。むしろ**「これで本当に大丈夫なのだろうか?」という新しい次元の不安**と向き合うことになります。
今回は、資産1億円を達成した私が実際に感じているお金の本音、FIRE(早期リタイア)に対するリアルな考え方、そして膨らむ資産を守りながら人生を楽しむための投資戦略について詳しくお話しします。
1. 資産1億円あれば「一生お金の不安」は消えるのか?
「1億円」という数字は非常に大きく見えます。まずは一般的な運用リターンで計算してみましょう。
1億円を年3〜4%運用した時の生活水準
- 年3%で運用できた場合:年間300万円の運用益
- 年4%で運用できた場合:年間400万円の運用益
国税庁の調査によると日本の平均年収は約458万円程度ですので、年間400万円の運用益が得られれば、労働をしなくても平均的な世帯に近い暮らしが送れる計算になります。
これだけ見れば「じゃあ今すぐ仕事を辞めて遊んで暮らせるのでは?」と思いがちです。
「1億円=一生安泰」と言い切れない2つの懸念点
しかし現実の金融市場では、毎年決まった確率や利率で運用できる保証は一切ありません。
- 市場の変動リスク:株価の歴史的な大暴落や、想定以上の急激な円高・為替変動が起きる可能性がある
- 配当・利回りの変動:高配当株やETFであっても減配リスクはゼロではなく、配当利回りは固定ではない
将来の不確定要素を考慮すると、「1億円あるからもう一生遊んで暮らせる」と簡単に言い切ることはできないのが現実です。
2. 資産規模が大きくなるほど増す「価格変動の恐怖」
資産が増えるにつれて、実は市場の価格変動による精神的負荷は大きくなります。
1%で100万円が動く世界のプレッシャー
総資産が1,000万円の時、10%下落すると100万円が減ります。これだけでも最初は大きなショックを受けるものです。
しかし、資産が1億円に達すると変動スケールが桁違いになります。
|
|
|
市場の変動率 |
1億円に対する影響額 |
わずか 1% の変動 |
100万円の増減 |
日常的な 5% の変動 |
500万円の増減 |
調整局面の 10% の変動 |
1,000万円の増減 |
|
|
|
一日や数週間で、一般的な会社員の年収以上の金額(数千万円単位)が平然と上下する世界になります。
「増やす」から「どうキープするか」への思考シフト
資産形成の過程で何度か暴落を経験しているため、ある程度は耐性がつきます。それでも実際に資産が大きく減ると焦りや不安の気持ちは芽生えます。
そのため1億円を超えると、「いかにリスクをとって資産を倍増させるか」ではなく「この大切な1億円をいかに減らさずキープしていくか」という守りの思考へ変化していきます。
3. 資産1億円で完全リタイア(FIRE)はできる?
「資産1億円になったら仕事を完全に辞められますか?」という質問をよくいただきますが、答えは「年間の支出額とキャッシュフローの作り方による」となります。
「取り崩し生活」がもたらす精神的ストレス
年間生活費が300万円の人と、800万円の人では必要な資産規模がまったく異なります。そして何より重要なのが「資産を切り崩して生きるのか」「資産が生み出す収入(配当など)で生きるのか」という違いです。
投資元本を毎月切り崩していく生活は、想像以上に精神的な負荷(ストレス)がかかります。じわじわと口座残高や保有株式数が減っていく感覚は、人間にとって大きな心理的恐怖となるからです。
完全FIREではなく「配当重視×サイドFIRE」を選んだ理由
私自身は資産1億円を達成した段階で、投資方針を「資産を急拡大させるフェーズ」から「確実な配当収入(キャッシュフロー)を受け取るフェーズ」へとシフトしました。
現在は高配当株からの配当金やトレードの収入で年間の生活費を十分にカバーできる計算が立っています。
ただし、年齢的にもまだ若く、労働や社会との繋がり自体は嫌いではないため、完全リタイア(FIRE)ではなく2027年に「サイドFIRE」へと移行する予定です。
生活費は資産収入でカバーしつつ、自分のペースで好きな仕事だけを適度に行うスタイルが、最も幸福度が高いと感じています。
4. 「もっと欲しい」という人間の尽きない欲との付き合い方
人間の心理として、目標を達成すると新たな高みを目指したくなるものです。
1.5億、2億……目標を上げ続けると終わりがない
1億円を達成した瞬間は達成感がありますが、少し時間が経つと「次は1.5億円」「その次は2億円」と、より大きな数字を追いかけたくなってしまいます。
しかし、ここで過剰なリスクをとって資産倍増を狙うと、せっかく築き上げた1億円という土台を一気に失ってしまう危険性があります。
資産増加を打ち切り「人生を楽しむ」バランス設計
資産増加の数字ゲームを永遠に続けていては、生きている間ずっとお金の追走劇から抜け出せません。
だからこそ私は、「1億円という到達点で資産の拡大目標は一区切りつける」と固く決めています。
これからは資産を雪だるま式に増やすことよりも、配当収入を得ながら自分の人生や体験にお金を使い、今この瞬間を楽しむバランスを何よりも大切にしています。
📖 資産5000万円を目指すならまず読むべきおすすめの1冊
★日販・トーハンオリコン年間“本”ランキング2025 ビジネス書第1位! ★「読者が選ぶビジネス書グランプリ2026」でロングセラー賞受賞!
Amazonカスタマーレビュー15,000件突破・星5つ中4.5の圧倒的高評価! 累計200万部超えの「令和で一番売れているお金の本」です。
140万部以上売れた『お金の大学』が超パワーアップ!データの最新化はもちろん、「新NISA」から「Q&A30連発」まで新規コンテンツが52ページ大増量されています。
貯める・増やす・稼ぐ・守る・使うという、一生お金に困らない「5つの力」の基本が丸わかりの一冊です。